Direktorat Jenderal Pajak (DJP) dari Kementerian Keuangan menegaskan bahwa kebijakan pengurangan atau penghapusan sanksi administratif pajak tidak dianggap sebagai pemutihan. Wajib pajak tetap harus melunasi pokok utang pajak meskipun sanksinya dihapus.
Staf Ahli Bidang Pengawasan Pajak, Neilmaldrin Noor, menyatakan bahwa fasilitas ini diberikan dalam periode tertentu dan tidak secara otomatis berlaku bagi semua wajib pajak. Untuk mendapatkannya, wajib pajak harus mengajukan permohonan serta memenuhi persyaratan yang ditetapkan.
Detail Penghapusan Sanksi
Neilmaldrin menekankan bahwa kebijakan ini bukan tax amnesty, melainkan pengurangan atau penghapusan sanksi administrasi dalam jangka waktu tertentu. Wajib pajak harus bisa membedakan antara kewajiban membayar pokok pajak dan sanksi administratif.
Jenis sanksi yang bisa mendapatkan pengurangan atau penghapusan antara lain sanksi bunga, keterlambatan penyampaian Surat Pemberitahuan (SPT), sanksi terkait faktur pajak, denda Pajak Bumi dan Bangunan (PBB), serta dalam surat ketetapan pajak. Sanksi administratif tersebut harus belum dibayar atau dilunasi.
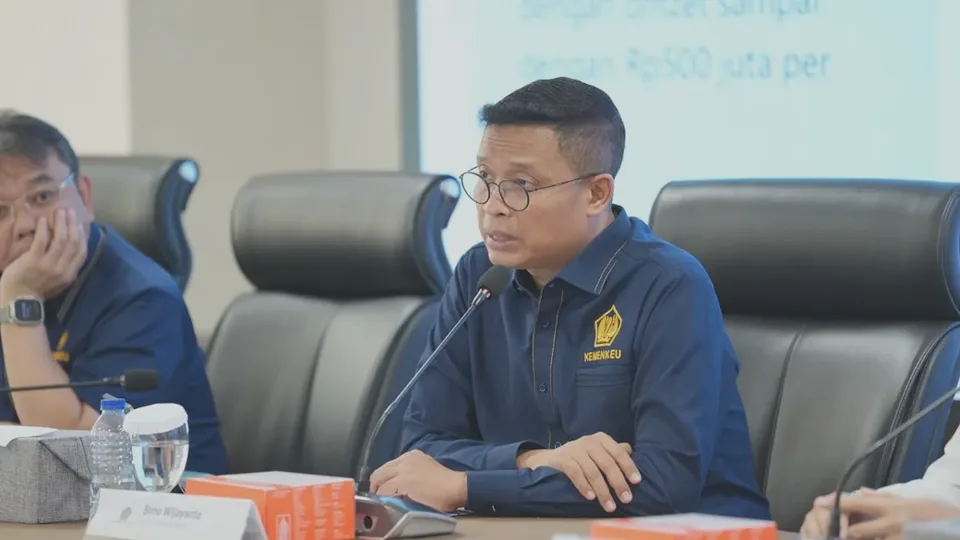
Keputusan pengurangan atau penghapusan sanksi administratif ini tertuang dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Direktur Jenderal Pajak Bimo Wijayanto menandatangani aturan ini pada 8 Oktober 2026.
Ketentuan Penghapusan Sanksi SPT
Kebijakan ini berlaku mulai 8 Oktober 2026 hingga periode tertentu pada 2027. Khusus untuk sanksi akibat keterlambatan penyampaian SPT Tahunan Pajak Penghasilan (PPh) hingga tahun pajak 2025, ketentuan penghapusannya sebagai berikut:
| Periode Penyampaian SPT | Penghapusan Sanksi |
|---|---|
| 8 Oktober - 31 Desember 2026 | 100% |
| 1 Januari - 31 Maret 2027 | 50% |
| 1 April - 30 Juni 2027 | 25% |
Fasilitas ini juga meliputi penghapusan sanksi atas keterlambatan penyampaian SPT, pembayaran pajak, dan sanksi administratif lainnya dalam SKP, PBB, serta STP. Keringanan ini mencakup sanksi atas hasil pemeriksaan terhadap harta yang belum diungkapkan sesuai Peraturan Menteri Keuangan (PMK) Nomor 196/PMK.03/2021.
Persyaratan dan Mekanisme Permohonan
- Wajib pajak tidak sedang mengajukan gugatan dengan bukti surat pernyataan bermeterai.
- Jika sebelumnya pernah mengajukan gugatan, wajib menyertakan permohonan pencabutan.
- Menyerahkan surat pernyataan khusus yang menyatakan sanksi administratif timbul akibat kekhilafan.
- Permohonan harus dilakukan paling lambat 1 Oktober 2028 dan harus memenuhi ketentuan PMK Nomor 118 Tahun 2024.
Meskipun batas pengajuan permohonan hingga 1 Oktober 2028, penting bagi wajib pajak untuk memperhatikan periode ketaatan kewajiban mereka. Jadwal pengajuan tidak mengubah ketentuan besaran pengurangan atau penghapusan sanksi administratif tersebut.
Direktur Jenderal Pajak Bimo Wijayanto menambahkan bahwa penyesuaian ini memberikan kesempatan bagi wajib pajak untuk menyelesaikan pokok utang pajak mereka terlebih dahulu sebelum sanksi administratifnya dihapus.
Selain itu, PMK Nomor 71 Tahun 2026 juga mengatur jangka waktu penyelesaian surat tanggapan atas hasil penelitian keberatan serta memperjelas ketentuan pengurangan atau penghapusan sanksi administratif yang berlaku.