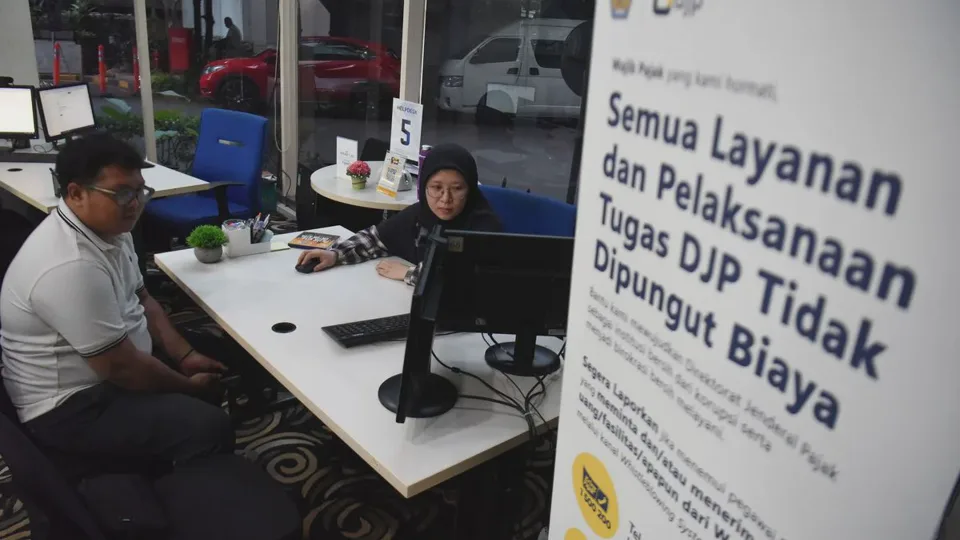
Jakarta, CNN Indonesia -- Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menawarkan keringanan sanksi kepada wajib pajak yang menunggak, berupa pengurangan dan penghapusan sanksi hingga 100 persen. Hal ini diatur dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif yang ditandatangani oleh Bimo Wijayanto pada 8 Oktober 2026.
Aturan ini berlaku sejak 8 Oktober 2026 hingga periode tertentu pada 2027 tergantung jenis sanksi dan pemenuhan kewajiban perpajakan. Namun, keringanan tersebut hanya bisa dinikmati jika penunggak pajak memenuhi sejumlah persyaratan tertentu.
Kebijakan ini mencakup sanksi akibat keterlambatan penyampaian Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) hingga tahun pajak 2025, dan SPT Masa hingga masa pajak September 2026 yang statusnya kurang bayar. Selain itu, keringanan sanksi diberikan untuk pembetulan SPT atas kemauan sendiri, keterlambatan pembayaran atau penyetoran pajak, serta sanksi administratif dalam surat ketetapan pajak (SKP), PBB, dan surat tagihan pajak (STP).
Keringanan ini juga berlaku untuk sanksi hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam program pengungkapan sukarela sesuai Peraturan Menteri Keuangan Nomor 196/PMK.03/2021. Besaran keringanan sanksi tersebut berbeda-beda, bergantung pada jenis sanksi dan periode pemenuhan pajak.
Besaran Penghapusan Sanksi Pajak
- Penghapusan 100 persen jika SPT disampaikan antara 8 Oktober-31 Desember 2026.
- Pengurangan 50 persen jika SPT disampaikan antara 1 Januari-31 Maret 2027.
- Pengurangan 25 persen jika SPT disampaikan antara 1 April-30 Juni 2027.
Besaran pengurangan atau penghapusan untuk jenis sanksi lainnya mengikuti ketentuan khusus yang terdapat dalam lampiran KEP-239/PJ/2026. Penunggak pajak yang ingin memanfaatkan fasilitas ini harus mengajukan permohonan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Syarat dan Ketentuan
Permohonan harus sesuai dengan Pasal 23 dan Pasal 24 PMK Nomor 118 Tahun 2024, yang telah diubah dengan PMK Nomor 71 Tahun 2026. Di antara sejumlah persyaratan adalah wajib pajak tidak boleh sedang mengajukan gugatan atau upaya hukum lain, yang harus dibuktikan melalui surat pernyataan bermeterai.
Jika sebelumnya wajib pajak sudah mengajukan gugatan atau upaya hukum lain, maka permohonan pencabutan gugatan harus disertakan. Selain itu, wajib pajak harus memberikan surat pernyataan bermeterai bahwa sanksi bersifat administratif dan timbul bukan karena kesalahan wajib pajak.
Dirjen Pajak, Bimo Wijayanto, menegaskan kebijakan ini bukan merupakan pemutihan pajak. Wajib pajak tetap harus melunasi pokok utang pajak mereka.
Menurut Bimo, pembayaran wajib pajak akan digunakan terlebih dahulu untuk melunasi pokok utang pajak sehingga mereka memiliki kesempatan untuk menyelesaikan kewajiban tersebut sekaligus memanfaatkan fasilitas keringanan sanksi. Salah satu perubahan dalam PMK Nomor 71 Tahun 2026 berhubungan dengan mekanisme pembayaran utang pajak yang kini digunakan terlebih dahulu untuk melunasi pokok utang.